Ubezpieczenia majątkowe z agencją Insen Finance
wszystko, na co pracowałeś w precyzyjnie dobranym zestawieniu
Dom, samochód, sprzęt, rower, fotowoltaika, działka, gospodarstwo. Większość ludzi ubezpiecza z tego jedną rzecz i zakłada, że reszta też jest objęta. Przejrzę z Tobą cały majątek, pokażę, gdzie płacisz podwójnie, a gdzie masz dziurę i złożę to w całość.
Przynieś wszystkie polisy, które opłacasz. Przegląd zajmuje kwadrans – powiem Ci co warto zostawić, a gdzie masz dziury w ochronie i jakie są alternatywy.
Majątkowa polisa ubezpieczeniowa może dawać bardzo dobrą realną ochronę
Kiedy pytam klienta, czy ma ubezpieczony majątek, prawie zawsze słyszę: „tak, mam polisę na mieszkanie”. I to prawda – tyle że mieszkanie to zwykle jedna trzecia tego, co ta osoba posiada. Rower za kilka tysięcy stojący w komórce. Sprzęt fotograficzny. Laptop, z którym jeździsz do pracy. Panele na dachu. Przyczepa w garażu. Narzędzia w warsztacie. Każda z tych rzeczy albo jest w polisie z osobnym, niskim limitem, albo nie ma jej tam wcale.
Nie chodzi o to, żeby ubezpieczyć wszystko. Chodzi o to, żebyś wiedział, co jest objęte, a co nie – zanim zdarzy się szkoda.
Zapraszam do kontaktu, agent ubezpieczeniowy Zawiercie
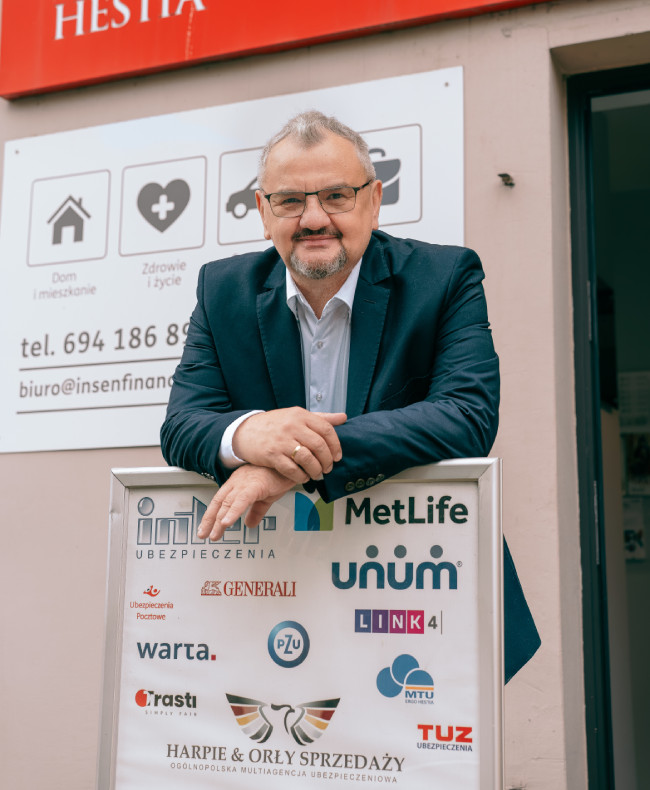
Maciej Maciągowski
Jaki zakres może mieć ubezpieczenie majątkowe?
Nieruchomości:
- mieszkanie w bloku
- dom jednorodzinny
- dom w budowie
- garaż i budynki gospodarcze
- domek letniskowy i altana
- mieszkanie na wynajem
- budynki rolnicze
Ochrona ruchomości:
- wyposażenie domu: meble, RTV, AGD
- sprzęt elektroniczny: laptopy, telefony, aparaty
- rowery, e-rowery i hulajnogi
- sprzęt sportowy i turystyczny
- narzędzia i wyposażenie warsztatu
- biżuteria i przedmioty wartościowe
- mienie w transporcie i przy przeprowadzce
Majątek szczególny:
- pojazdy: samochód, motocykl, przyczepa
- panele fotowoltaiczne i pompa ciepła
- maszyny i sprzęt rolniczy
- zwierzęta gospodarskie
- uprawy i plony
- sprzęt firmowy osoby prowadzącej działalność
- mienie wynajmowane i powierzone
RODZAJE MAJĄTKU
Co dokładnie da się ubezpieczyć
Nieruchomości
Najczęstszy i najważniejszy element majątku. Polisa dzieli się tu na trzy osobne części: mury i elementy stałe, ruchomości domowe oraz OC w życiu prywatnym. Większość ludzi ma pierwszą z nich, bo wymagał jej bank przy kredycie, i nie ma dwóch pozostałych.
Pojazdy
OC jest obowiązkowe, resztę dobiera się do tego, jak jeździsz i ile wart jest samochód. Przy autach kilkuletnich kluczowe pytanie brzmi nie „ile kosztuje AC”, tylko „jak wygląda likwidacja szkody” – czy warsztat dostanie realne pieniądze, czy kwotę z tabeli.
Sprzęt elektroniczny
Laptop, aparat, telefon, tablet, konsola. W standardowej polisie mieszkaniowej są objęte, dopóki leżą w domu. Gdy zabierasz je do pracy, na wyjazd albo do samochodu, potrzebujesz rozszerzenia o mienie poza miejscem ubezpieczenia – inaczej kradzież z plecaka czy zalana w kawiarni klawiatura nie będą objęte niczym.
Rowery i sprzęt sportowy
Dziś to często najdroższa pojedyncza rzecz w gospodarstwie domowym po samochodzie. Rower elektryczny potrafi kosztować tyle, co używane auto, a w polisie mieszkaniowej bywa objęty limitem na poziomie kilkuset złotych – albo wyłączony, jeśli stoi w piwnicy lub w garażu wspólnym. Osobne rozszerzenie rozwiązuje to za niewielką dopłatę.
Fotowoltaika i pompa ciepła
Instalacja za kilkadziesiąt tysięcy złotych, wystawiona na grad, wichurę i przepięcia, bardzo często nie jest objęta standardową polisą domu. Przy panelach sprawdzam dwie rzeczy: czy są wymienione w umowie z nazwy i czy polisa obejmuje przepięcia przyniesione siecią energetyczną, a nie tylko bezpośrednie uderzenie pioruna.
Działka i domek letniskowy
Obiekty, które stoją puste przez większą część roku, są traktowane przez ubezpieczycieli zupełnie inaczej niż dom, w którym się mieszka. Część polis ogranicza w nich ochronę, część wymaga konkretnych zabezpieczeń. To da się ubezpieczyć sensownie – ale nie tą samą umową co mieszkanie w bloku.
Gospodarstwo rolne
Jeśli prowadzisz gospodarstwo, dwa ubezpieczenia masz obowiązkowo z ustawy: OC rolnika i ubezpieczenie budynków rolniczych. Do tego dochodzą dobrowolne: maszyny, zwierzęta, uprawy i plony. Pomogę dopełnić obowiązki i sprawdzę, czy sumy na budynkach odpowiadają dzisiejszym kosztom odbudowy – bo w gospodarstwach bywają nieaktualizowane latami. [UZUPEŁNIĆ: czy w ofercie]
Rzeczy wartościowe
Biżuteria, zegarki, kolekcje, dzieła sztuki, gotówka. W standardowej polisie objęte są bardzo niskim limitem, zwykle kilkoma procentami sumy ubezpieczenia ruchomości. Jeśli masz w domu coś naprawdę wartościowego, wymaga to osobnego zgłoszenia, a czasem wyceny. [UZUPEŁNIĆ: czy w ofercie]
Co jeszcze? Jedno OC, które łączy to wszystko

OC w życiu prywatnym chroni Cię, gdy to Ty wyrządzisz komuś szkodę: zalejesz sąsiada, Twoje dziecko stłucze coś w sklepie, pies pogryzie przechodnia, a rower zahaczy o cudze auto. Jest zwykle najtańszym elementem każdej polisy majątkowej i jednocześnie tym, który uruchamia się najczęściej. Sprawdzam, czy masz je w ogóle i na jaką sumę.
Suma ubezpieczenia to nie to samo co limit
Najczęstsze nieporozumienie w ubezpieczeniach majątkowych brzmi tak: klient ma ruchomości ubezpieczone na 50 tysięcy i zakłada, że każda rzecz w domu jest objęta do tej kwoty. Tak to nie działa. Wewnątrz sumy ubezpieczenia działają podlimity – osobne, znacznie niższe kwoty dla konkretnych kategorii. Typowo dotyczy to:
- mienia w piwnicy, komórce, garażu i na balkonie
- rzeczy zabieranych poza mieszkanie
- sprzętu elektronicznego
- rowerów i sprzętu sportowego
- biżuterii, zegarków i gotówki
- przedmiotów związanych z prowadzoną działalnością
Dlatego przy przeglądzie nie patrzę tylko na sumę na pierwszej stronie polisy. Patrzę na tabelę limitów – bo to ona decyduje, ile naprawdę dostaniesz.
Warto wiedzieć: drugą rzeczą, którą sprawdzam, jest dublowanie. Przy przeglądach regularnie znajduję ludzi, którzy płacą za to samo dwa razy: assistance w polisie mieszkaniowej i w pakiecie bankowym, NNW osobno i w karcie kredytowej, ochronę sprzętu w polisie i w gwarancji ze sklepu. Zdarza się, że po przeglądzie klient ma szerszą ochronę i niższy łączny rachunek niż przed nim.
Za ile ubezpieczyć: wartość nowa czy po zużyciu
Przy każdej rzeczy, którą ubezpieczasz, pada to samo pytanie: czy po szkodzie dostaniesz tyle, ile kosztuje nowa, czy tyle, ile jest dziś warta Twoja. Wartość odtworzeniowa to koszt kupienia nowego przedmiotu o tych samych parametrach. Wartość rzeczywista uwzględnia zużycie – przy ośmioletniej pralce czy dziesięcioletnim rowerze różnica bywa kilkukrotna.
Polisy z wartością odtworzeniową są droższe, ale przy szkodzie całkowitej to one pozwalają faktycznie odtworzyć majątek. Przy sprzęcie świeżo kupionym i przy nieruchomości rekomenduję odtworzeniową. Przy rzeczach mocno wyeksploatowanych nie zawsze ma to ekonomiczny sens – i wtedy mówię to wprost.
Warto wiedzieć: zachowaj dowody zakupu i zrób zdjęcia wartościowych rzeczy – najprościej raz w roku, telefonem, przechodząc przez mieszkanie. Przy szkodzie to Ty wykazujesz, co miałeś i ile to było warte. Dziesięć minut dziś oszczędza tygodnie sporu później.
OBSZAR DZIAŁANIA
Zawiercie, powiat zawierciański i Śląsk
Biuro mam w Zawierciu przy Piłsudskiego 50. Przy większym majątku – domu, gospodarstwie, warsztacie czy obiekcie w budowie – jadę obejrzeć go na miejscu, bo z opisu przez telefon nie da się ocenić wszystkiego.
Ubezpieczam majątek klientów z całego powiatu zawierciańskiego: z Zawiercia, Łaz, Poręby, Ogrodzieńca, Pilicy, Szczekocin, Kroczyc, Włodowic, Żarnowca i Irządz. Pracuję też z osobami z sąsiednich powiatów oraz miast Zagłębia i Śląska: z Myszkowa, Siewierza, Olkusza, Sławkowa, Dąbrowy Górniczej, Będzina, Czeladzi, Sosnowca, Jaworzna, Katowic i Bytomia.
W okolicy Zawiercia sporo gospodarstw i domów stoi na terenach, które ubezpieczyciele oceniają inaczej niż zabudowę miejską: blisko Warty, w dolinach, z dala od jednostki straży. Sprawdzam to przy każdej wycenie, bo wpływa i na składkę, i na dostępny zakres.
JAK TO WYGLĄDA W PRAKTYCE
Od stosu polis do jednego zestawienia

Przynosisz wszystko, co opłacasz
Polisy mieszkaniowe, komunikacyjne, pakiety bankowe, ubezpieczenia ze sklepu i z karty. Nie musisz niczego porządkować.

Robimy spis majątku i luk
Dostajesz listę: tu masz dziurę, tu płacisz podwójnie, tu suma jest nieaktualna.

Składamy ochronę w całość
Jedna rozmowa, jeden zestaw terminów i jeden numer telefonu, gdy coś się wydarzy.
Najczęstsze pytania o ubezpieczenia majątkowe
Przy każdym większym zakupie, po remoncie, po montażu fotowoltaiki i przy każdym wznowieniu. Majątek rośnie szybciej, niż ludziom się wydaje.
Część rzeczy tak, jak dom, wyposażenie i OC zwykle mieszczą się w jednej umowie. Pojazdy i gospodarstwo wymagają osobnych. Ale terminy i obsługę mogę prowadzić dla wszystkiego w jednym miejscu.
Zwykle tak, ale z limitem znacznie niższym niż jego wartość, a często tylko wtedy, gdy stoi w mieszkaniu. Rower trzymany w komórce czy garażu wspólnym wymaga osobnego rozszerzenia.
To zwykle rozszerzona gwarancja, a nie ubezpieczenie – obejmuje awarię, ale nie kradzież ani zalanie. Przy droższym sprzęcie sprawdzam, czy nie płacisz za to dwa razy.
Tak. OC rolnika i ubezpieczenie budynków rolniczych są obowiązkowe z ustawy, a ich brak oznacza karę. Pomagam dopełnić obowiązki i dobrać ubezpieczenia dobrowolne: maszyn, zwierząt i upraw. [UZUPEŁNIĆ: potwierdzić lub usunąć pytanie]
Ubezpieczenia majątkowe Zawiercie
Przez te wszystkie lata zauważyłem jedną prawidłowość: ludzie nie mają za mało ubezpieczeń. Mają je źle poukładane. Jedna rzecz ubezpieczona dwa razy, druga wcale, trzecia na sumę sprzed dekady. Przegląd nic nie kosztuje i do niczego Cię nie zobowiązuje. Przynieś polisy, które opłacasz, a powiem Ci, jak można poprawić zakres ochrony.
Zapraszam na taką rozmowę.
Nie kosztuje nic i zwykle zajmuje kwadrans.
Nie chcesz czekać? Zadzwoń do Macieja: 694 186 892